科技新知|市場趨勢與投資素養
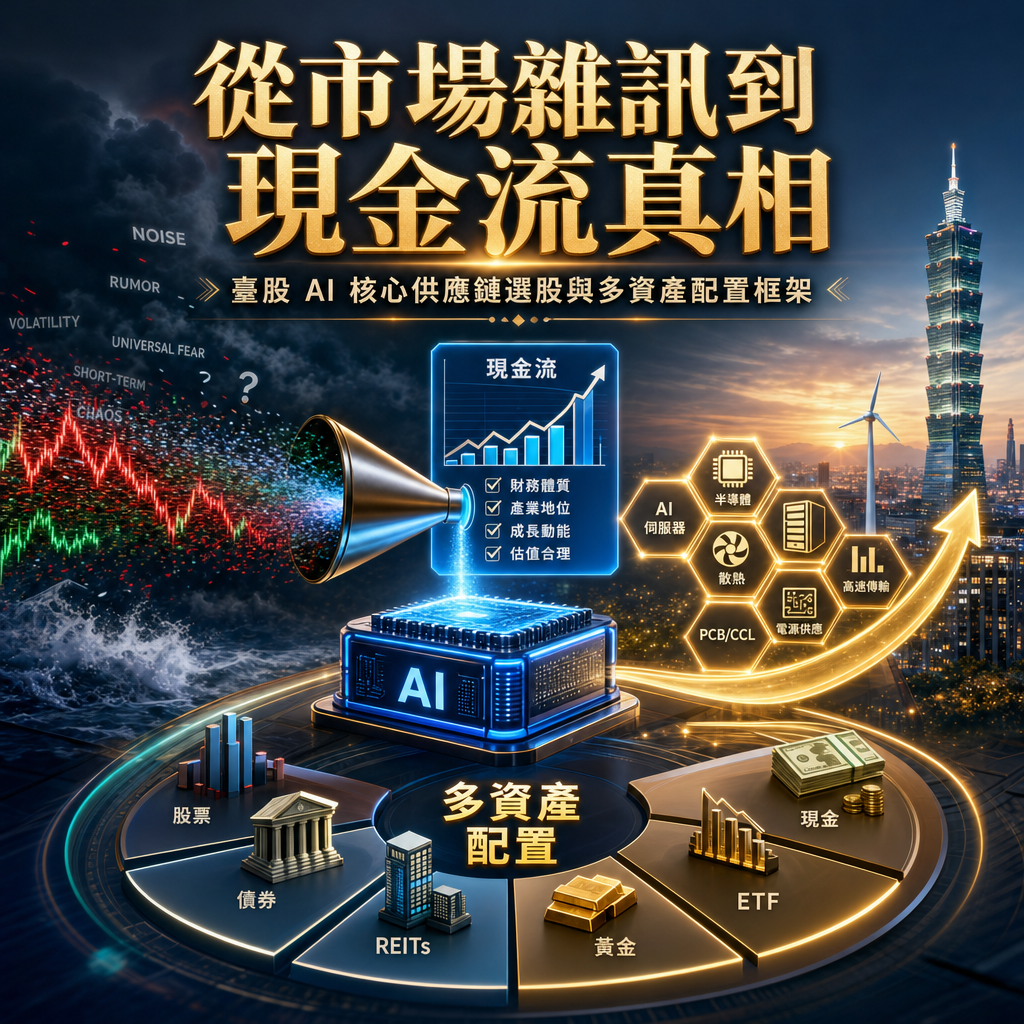
從市場雜訊到現金流真相:臺股 AI 核心供應鏈選股與多資產配置框架
AI 熱潮正讓全球資本市場進入「擴張期」與「檢驗期」並存的階段。鉅亨網的頭條訊息指出,隨著市場雜訊逐漸淡化,法人關注焦點重新回到企業基本面,轉而鎖定 AI 核心供應鏈,並搭配金融資產的多元配置。這個方向的重點,並不是單純預測指數上漲或再次追逐熱門概念,而是確認哪些企業能將 AI 需求真正轉化為營收、獲利與自由現金流。
對臺股而言,AI 供應鏈的優勢來自半導體製造、先進封裝、記憶體、網通設備、伺服器、電力與散熱等產業的完整布局。然而,「位於供應鏈上」並不等於「必然受惠」,企業的議價能力、客戶集中度、資本支出負擔與估值水位,都會決定投資結果。本文將從基本面判讀、供應鏈拆解、情境分析與風險控制四個面向,建立一套可反覆使用的學習框架。
一、市場雜訊淡化後,真正重要的是什麼?
當題材受到追捧時,市場容易由少數關鍵指標主導:例如股價是否突破、成交量是否放大、國際大廠是否發布新產品,以及社群媒體是否出現新的成長想像。這些資訊可能有參考價值,卻不能直接回答一項核心問題:企業目前的獲利能力,是否足以支撐市場給予的價格?
基本面分析至少應包含三個層次:
- 第一層是獲利品質。營收成長是否來自核心產品?毛利率與營業利益率是否同步改善?折舊、研發費用與資本支出增加後,企業是否仍能產生穩定的自由現金流?
- 第二層是財務韌性。負債比例是否合理?短期借款能否由現金與營運資金支應?庫存和應收帳款是否因需求熱潮而累積過快?
- 第三層是價格與預期。本益比、股價淨值比或其他估值方法,不能脫離產業週期與成長速度解讀。優秀公司若已反映過度樂觀的獲利預期,投資報酬仍可能不佳。
因此,回歸基本面不是否定 AI 的長期趨勢,而是將「產業成長敘事」轉換為「企業經濟價值」。市場真正要尋找的,是能夠持續提高獲利、擴大經濟利益、卻尚未被估值完全透支的公司。
二、AI 供應鏈不能只看成同一類股票
AI 題材橫跨多個產業環節,各企業受惠的驅動力並不相同。教學上可將供應鏈區分為以下幾層:
- 算力與記憶體層:包括晶片製造、先進封裝、高頻寬記憶體及相關測試技術,這類環節可能受惠於運算需求增加,但也要觀察產能供給、客戶議價與產品週期。
- 高速網通層:AI 資料中心需要大量資料傳輸,光通訊、交換器、連接器與傳輸線材的重要性隨叢集規模提高。
- 伺服器與系統整合層:企業可能藉由整合設備擴大營收,但若採購成本上升、產品缺乏差異化,毛利率未必能同步成長。
- 電力與散熱層:高密度運算帶來用電及熱管理需求,能源、電源、液冷與相關基礎設施因此受到關注。
- 設備與材料層:半導體設備、特殊材料與自動化技術的成長,通常取決於客戶資本支出週期。
- 軟體與應用層:模型、雲端服務及企業應用決定 AI 能否產生實際效益,但軟體業者的獲利模式、推論成本與資安責任也必須納入評估。
判讀獲利貢獻的四個關鍵問題
研究 AI 概念股時,不能只看公司宣稱「正在發展 AI」,還應追問:
- AI 相關營收占比多少?數據是公司揭露、客戶推估,還是僅有產品被市場歸類?
- 訂單能見度有多高?訂單是否具有取消可能?需求是長期升級,還是短期提前拉貨?
- 前幾大客戶占營收的比例為何?主要客戶若調整資本支出,企業的營運是否會受到明顯衝擊?
- 成長是否伴隨庫存、應收帳款與資本支出失控?營收增加卻未帶來現金流,往往是風險訊號。
若某家公司只是提供低價代工,營收可能快速增加,卻未必取得相對應的利潤;相反,某些具備技術門檻、關鍵材料或高轉換成本的公司,即使營收規模較小,也可能具有更佳的資本報酬率。因此,供應鏈位置只是起點,企業如何分配經濟利益才是重點。
三、多元配置不是買更多股票,而是降低共同風險
持有五檔都屬於 AI 供應鏈的股票,並不代表充分分散。這些企業可能同時受到全球科技資本支出、美元利率、出口政策與地緣政治影響,分散名稱不等於分散風險。
較完整的配置應同時考量下列維度:
- 資產類別:股票、債券、現金及黃金等資產的收益來源不同,可以降低單一市場下跌的衝擊。
- 產業驅動:AI 成長股之外,可配置注重現金流與防禦性的產業,避免整體部位只依賴同一項科技預測。
- 投資風格:成長股反映未來獲利預期,價值股則著重目前價格與財務品質;兩者的市場驅動並不完全相同。
- 地理與匯率:跨市場配置可減少單一經濟體的風險,但外幣資產也會引入匯率波動,不能只看海外報酬。
- 流動性與期限:短期可能支出的資金不宜全部投入高波動資產,債券部位也需理解存續期間與利率風險。
以風險預算取代追熱門式配置
課堂上可以使用「風險預算」協助學生思考。例如先設定最大可承受 drawdown(最大回撤)、投資期限與資金流動需求,再決定各類資產的比重。以下僅為教學範例,並非個人化投資建議:
- 全球或臺股大型股品質/價值部位:30%
- AI 供應鏈成長部位:20%
- 其他穩定現金流或防御型股票:15%
- 債券:20%
- 現金:10%
- 黃金或其他風險分散工具:5%
這種安排並非預測市場一定上漲,而是讓 AI 題材上漲時保有參與機會,在科技資本支出放緩或估值修正時,仍有其他資產提供支撐。配置比例應依個人風險承受度調整,而不是直接複製範例。
四、用情境分析檢驗組合是否真的安全
機構法人常用的重要方法,是將未來分成樂觀、基準與保守三種情境,而非只建立一個預測答案。
- 樂觀情境:AI 資本支出持續成長,企業營收與毛利率符合或優於市場預期,供應鏈訂單能見度維持高檔。
- 基準情境:需求仍成長但增速趨緩,庫存正常化,企業需要靠效率提升維持獲利,估值回到歷史合理區間。
- 保守情境:客戶延後投資、價格競爭加劇或利率維持高檔,營收成長放緩,市場給予本益比倍數下修。
壓力測試可用簡單公式理解:若 AI 股票部位占投資組合 20%,而該部位在保守情境下下跌 30%,對整體組合的直接影響約為六個百分點。這項計算能幫助投資人分辨「單一持股下跌」與「整體資產配置是否失衡」。
此外,再平衡不應依靠情緒,而可事先制定規則。例如每半年檢查一次,或當某類資產偏離目標比例達到五個百分點時再平衡。如此可避免在行情上漲後過度追高,也能防止原本的風險控制在波動中被逐步侵蝕。
五、建立可執行的 AI 供應鏈研究清單
學生或一般投資人可依照下列流程進行研究:
- 釐清投資目標:先寫下投資期限、資金用途、最大可承受損失及是否需要隨時變現。
- 畫出供應鏈位置:確認公司提供的是晶片、設備、網通、電力、散熱、系統或軟體,以及它在價值鏈中扮演什麼角色。
- 核對營收來源:閱讀法說會、年報與營收占比資訊,區分實際銷售、客戶認證、样品送件與尚未實現的市場想像。
- 檢驗獲利與現金流:比較營收、營業利益、自由現金流、庫存天數及應收帳款週轉,確認成長是否具有品質。
- 評估估值假設:分別建立保守、基準與樂觀情境,不把單一目標價當成唯一答案。
- 檢查風險集中度:分析客戶集中、產品集中、原料來源、匯率、海外政策與地緣政治風險。
- 設定監測指標:每季追蹤資本支出、訂單能見度、毛利率、存貨與現金流,若原先的投資假設改變,就重新評估,而不是只看股價。
六、投資人最常見的四種誤解
- 把 AI 標的視為同質化族群:不同公司受惠程度可能相差甚遠,不能只依產業標籤買進。
- 把高成長直接等同高報酬:如果成長預期已被股價反映,未來只要增速略低於預期,股價仍可能下跌。
- 忽略現金流:帳面獲利漂亮,卻可能因應收帳款與存貨累積而缺乏可用現金。
- 認為多元配置能消除所有風險:多元配置只能分散部分風險,並不能保證本金安全;在系統性衝擊中,相關資產仍可能同時下跌。
結語:真正的科技投資能力,是把敘事轉成可驗證的假設
AI 確實改變了半導體、資料中心、網路基礎設施與企業數位化的發展方向,但產業趨勢正確,不代表任何價格下的任何股票都是正確投資。面對市場雜訊,成熟的決策流程應是:確認需求、辨識獲利來源、檢查財務品質、評估估值,再透過多元配置控制情境風險。
對科技產業學習者而言,這套方法同樣值得延伸到產品開發。產品不能只因市場喜歡 AI 就增加功能,而要回答使用者問題、改善作業流程,並以營運數據驗證成效。投資與科技研發看似分屬不同領域,核心原則卻相同:不要被標籤取代證據,也不要把熱度誤認為價值。
延伸閱讀:鉅亨網新聞網。本文依據來源公開標題與頭條訊息整理,聚焦基本面研究及資產配置方法,不構成個別證券之買賣建議。