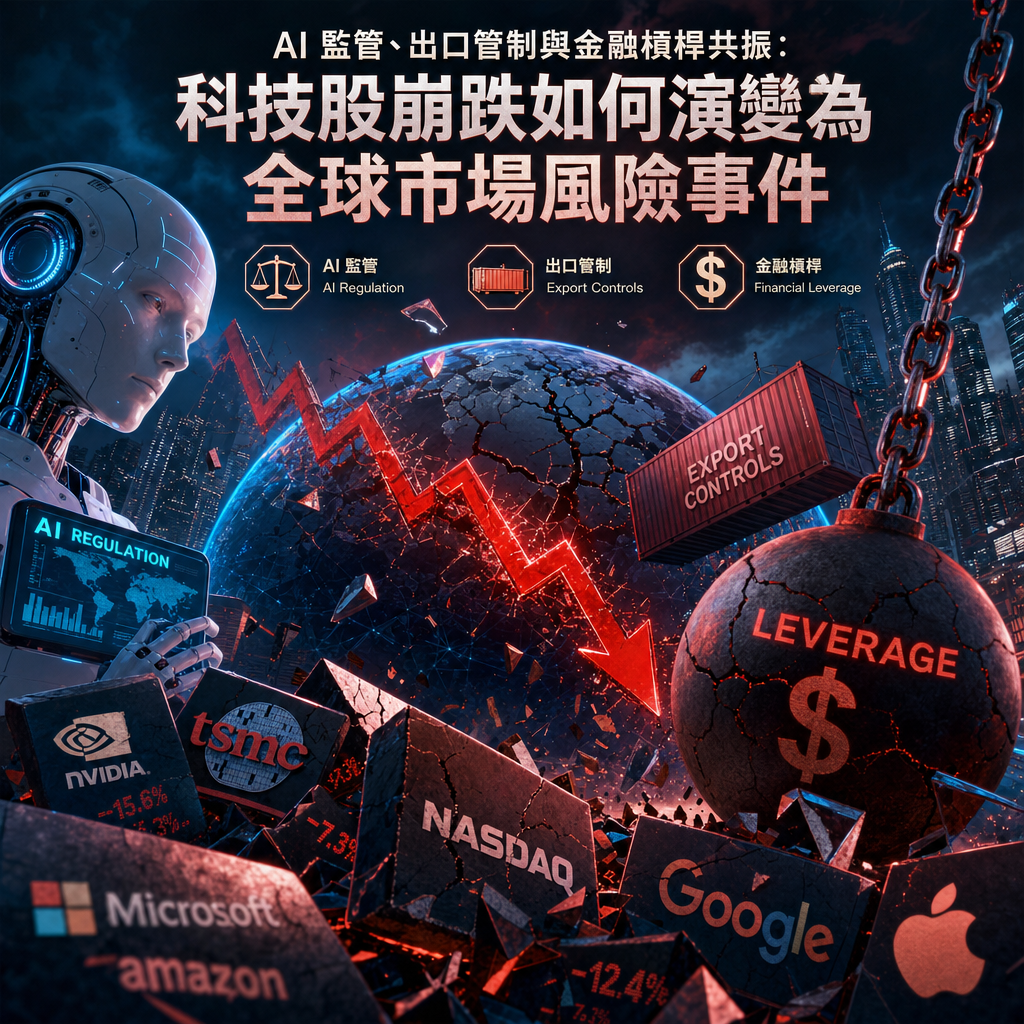
AI 監管、出口管制與金融槓桿共振:科技股崩跌如何演變為全球市場風險事件
人工智慧產業正處於高速成長的黃金時期,卻也同時面對監管政策不確定性、先進晶片出口管制、雲端算力外溢,以及高估值與高槓桿交錯等複雜挑戰。依據自由財經的市場整理,川普與馬斯克公開支持黃仁勳回任輝達,並出現輝達董事會可能調整經營方向的消息;美國政府則針對中國透過境外資料中心租用先進 AI 算力祭出新規,試圖封住出口管制的漏洞。另一方面,AI 監管疑慮也成為資金撤回科技股的催化劑,造成美股大幅修正,台股、日股與韓股同步遭到賣壓。
這類新聞表面上是股價漲跌,實際上卻是一堂關於科技產業治理、資本市場傳導與企業風險管理的案例教學。本文將從事件脈絡、價格反應、出口管制、董事會治理,以及一般投資人與科技從業者的實務應用,逐項拆解 AI 熱潮下容易被忽略的系統性風險。
一、單一市場下跌,如何擴散成跨國市場連鎖反應?
依來源所述,台股跌破四萬點,單日指數重挫超過一千二百點,日經指數也出現接近千點的下跌,韓股跌幅逾百分之二。這種現象不宜簡單解釋為「全球投资人都不相信 AI」,因為不同市場下跌背後可能存在不同的產業曝險,但它们確實共享了幾項關鍵因素。
- 共同的 AI 產業曝險:台灣的晶片製造、伺服器組裝與電子零組件,日本的精密設備、記憶體及材料,韓國的半導體與記憶體產業,都高度受惠於 AI 資料中心建設,也因此更容易受到 AI 資本支出預期轉弱的衝擊。
- 共同的估值敏感度:當市場開始質疑 AI 企業的獲利速度、資料中心投資回報或模型商業化能力,成長股未來現金流的价值便會被重新估算。股價不是只反映已經發生的財務結果,也反映未來獲利預期。
- 跨市場的情緒傳染:美股是全球科技股的重要定價中心。大型 AI 企業或晶片龍頭若出現明顯修正,投資人往往會先降低其他高估值科技股的部位,再依產業關聯性擴大賣壓。
- 全球資金調度需求:當投資人提高現金部位、出售高波動資產,或降低槓桿時,市場會出現同步減碼的現象。因此,不同市場同時下跌,不代表它們一定由同一個原因直接驅動。
從教育觀點來看:相關性不等於因果關係
科技市場最容易被忽略的一項觀念,是「價格同步」並不等於「原因相同」。日股、韓股與台股的下跌,可能同時受到全球科技股修正、半導體供應鏈疑慮、匯率變化及當地資金流向影響。分析事件時,至少要區分原始衝擊、放大機制與後續反應,避免把所有下跌都歸因於單一則新聞。
二、AI 監管疑慮:企業面對的不只是新規條,而是政策不確定性
AI 監管議題涵蓋隱私權、資料安全、模型責任、內容著作權、演算法透明性、兒童保護與國家安全等多個領域。對大型科技公司而言,真正困難的地方往往不是完全沒有規範,而是規範仍在快速變動,企業難以確定某一項產品功能、資料使用方式或跨國服務是否可能在下一次政策調整後需要重新設計。
這種不確定性會直接進入資本市場的估值模型。若企業無法確認 AI 產品能以何种方式商業化,就必須提高需求成長假設的風險折價;若監管要求增加伺服器成本、模型審查或法律遵循支出,獲利率也會受到壓力。於是,原本只影響特定產品的小型政策消息,可能透過「成本上升、營收受限、成长延後」三條路徑,反映到股價。
給科技公司的實務建議:建立可更新的法遵情境系統
企業不應只在發生新聞或訴訟後才開始研究法規,而應建立產品與法規的對照清單,並定期更新。每一項 AI 功能都應至少回答下列問題:
- 資料從何而來,是否包含個人資料或受保護內容?
- 模型訓練與推論發生在哪個國家或雲端環境?
- 使用者能否要求模型解釋、刪除資料或停止特定處理?
- 若監管機關要求進行模型評估、紀錄保存或事故通報,公司能否迅速提出資料?
- 產品由哪個法律實體負責,與模型、資料及基礎設施供應商如何分工?
換言之,AI 法遵不是法務部門單獨完成的工作,而是產品、工程、資安、資料治理、法務與公關部門共同參與的風險管理工程。
三、境外算力租用:出口管制為何會延伸至雲端與資料中心?
美國針對中國租用境外輝達先進算力祭出新規,顯示晶片出口管制已從「設備賣給誰」 progressed 到「設備最後被誰使用、由誰控制、處理什麼工作」。早期政策主要聚焦晶片製造商與交易對手,但 AI 算力可以透過雲端服務、資料中心或第三國部署間接提供,使實體位於境外的高階晶片,仍可能被遠端使用於受限制的用途。
此類漏洞一旦被利用,不僅影響晶片出口,也可能改變全球雲端業者的客戶審查方式。雲端服務商必須辨識最終使用者、實際控制者、模型用途、付款來源與運算負載,不再只是確認帳戶位於哪個國家。對企業 IT 團隊而言,未來採購 GPU 雲端資源時,除了效能、價格與延遲,還要考量供應商能否回答合規來源、最終使用者及工作負載等問題。
供應鏈管理不能只看第一層交易
企業應把「最終受益人」與「最終用途」納入供應商審查,而不是只檢查直接客戶的名稱與註冊地點。同時,也應保留算力租用合約、用途聲明、存取紀錄及異常行為監測結果。這些紀錄不只是法遵文件,在發生政策調整或跨境調查時,也會成為企業證明自身治理成效的重要證據。
四、輝達董事會與黃仁勳:科技企業創辦人治理的重要案例
來源提到,輝達董事會的態度受到市場關注,而且該公司三年前也曾發生董事會解雇創辦人的事件。黃仁勳此時面對的不是單純的個人職涯問題,而是AI 晶片領導企業如何從「創辦人驅動」走向「制度化治理」的課題。
在高度成长的科技產業中,創辦人往往兼具產品願景、技術判斷與產業號召力,因此董事會若要完全制衡經營團隊,可能面對人才流失與市場信心下降的風險。然而,若治理機制過度依賴單一人物,也可能帶來接班、資訊集中與關鍵人物風險。
這是一個很好的企業治理教學個案。成熟的董事會並非只在順境時追蹤營收數字,而應定期檢討以下事項:
- 公司的核心競爭力是否過度集中於某一位高階主管?
- 接班制度是否具備足夠深度,而不是只有一名候選人?
- 董事會能否取得與一般投資人不同的高密度資訊?
- 風險通報機制是否允許坏消息直接進入董事會,而非被組織階層過濾?
- 獎酬制度是鼓勵短期股價,還是鼓勵長期競爭力與現金流品質?
科技業的永續經營,本質上需要把創辦人的遠見轉化為可由組織持續承接的制度。對投資人而言,則不能只因為一位企業家具有領袖魅力,就忽略董事會獨立性、資本配置與繼任安排。
五、擔保維持率下降:股價下跌如何放大成追繳壓力
來源指出,雖然前一交易日融資追繳情況尚不明顯,但擔保維持率大幅下降十一點五個百分點。這是理解高波動市場的重要指標。擔保維持率是融資交易中,抵押品價值相對於借款規模的安全緩衝;當持股價格下跌,抵押品價值便會降低,借款人的風險容忍空間也會被压缩。
其傳導順序通常如下:
- AI 或科技股因監管、获利預期修正而下跌。
- 投資人持有的股票抵押價值下降,擔保維持率隨之降低。
- 接近警戒線的投資人,被要求存入更多現金或償還部分借款。
- 若無法補足資金,券商可能強制處分持股。
- 強制賣壓又進一步推低股價,觸發其他投資人的追加追繳。
這說明市場下跌不一定只是「情緒變差」,也可能形成價格與槓桿之間的正向循環。對一般投資人而言,理解這項機制比預測明天的指數點位更重要。尤其是在高估值、高波動與高融資比率同時存在的環境中,基本面沒有重大改變,股價仍可能因流動性需求而快速下跌。
六、面對科技新聞,應該採用哪些分析框架?
閱讀 AI 與半導體新聞時,可依序建立「產業、政策、財務、公司治理、資金面」五層分析框架。
產業層:確認需求是否真正改變
先區分下跌原因究竟是 AI 需求消失、雲端客户延後資本支出,還是僅有短期估值修正。若資料中心投資與企業 AI 支出仍在成長,就不應把股價下跌直接解讀為產業終結。
政策層:分辨新規與政策雜音
查看正式法規、主管機關公告與公司法律文件,不要只依賴新聞標題或社群轉述。出口限制的適用對象、實施日期與例外條款,都可能直接影響企業成本。
財務層:觀察獲利品質與現金流
科技公司宣布營收成長,並不代表現金流品質必然良好。應同步檢查資本支出、存貨、應收帳款、客戶集中度及自由現金流,避免只追逐表面的獲利數字。
治理層:檢視董事會與接班風險
當公司出現高層異動時,除了猜測誰會回任,也應觀察董事會是否改善監督、資訊揭露與繼任制度。制度改變通常比單一高層回任更具有長期價值。
資金層:評估自身是否承受隱性槓桿
使用融資、當沖或集中持有單一熱門題材時,應設定總部位數、最大單一持股比例與停損條件。即使長期看好 AI 產業,也不代表適合以過高槓桿承擔短期政策風險。
七、給不同讀者的實務行動清單
- 科技業高階主管:每季重新檢視 AI 法遵、算力供應商合規及資安韌性,避免政策變化成為被動救火。
- 工程與資安團隊:建立模型、資料、算力與 API 的可追溯紀錄,並演練供應商中斷或跨境服務受限情境。
- 投資人與學生:把新聞事件拆成可驗證的假設,不以單日漲跌判斷長期價值,也不忽略融資追繳與流動性風險。
- 企業決策者:不要因短期市場下跌立即全面否定 AI 投資,但應重新確認使用情境、回收期、資料治理與供應鏈替代方案。
結語:科技成長不等於沒有風險
AI 帶來的產業機會是真實的,但市場對未來的樂觀也會放大價格。監管政策、出口管制、企業治理與融資機制,正如一組彼此連接的齒輪:其中任何一項出現變化,都可能透過投資人預期、資本支出、估值與流動性,傳導到全球科技市場。
因此,面對「美股下跌、亞股陪跌」這類事件,真正值得學習的不是猜測下一個最高點或最低點,而是建立一套能夠辨識風險來源、理解政策傳導、檢查公司治理,並控制自身槓桿的分析能力。科技新知最深刻的價值,正是讓我們從每日 headline 走向背後的產業結構與決策邏輯。
本文依據自由財經公開內容整理;市場數據、政策條文與公司治理訊息可能隨時間更新,實際判斷仍應以官方公告、財務報告及最新市場資料為準。本文僅作教育用途,不構成任何投資建議。